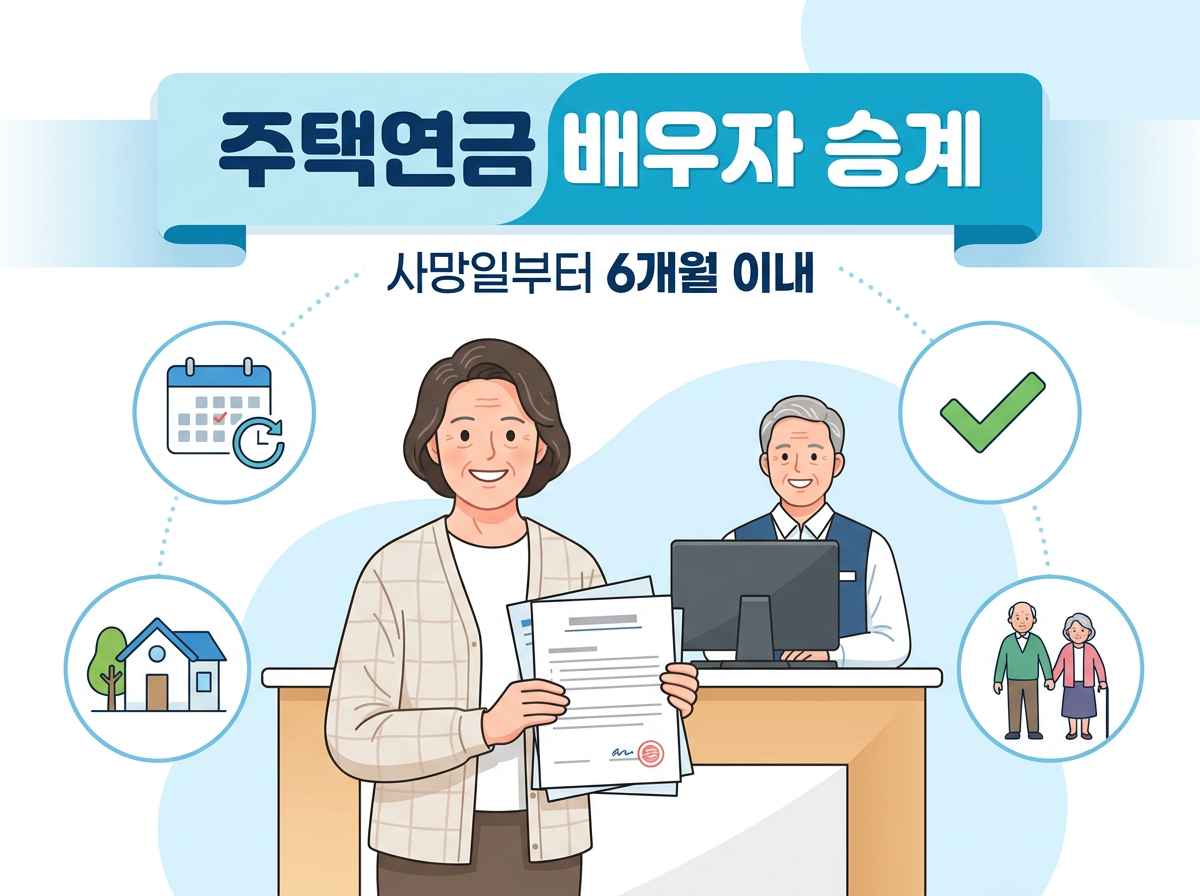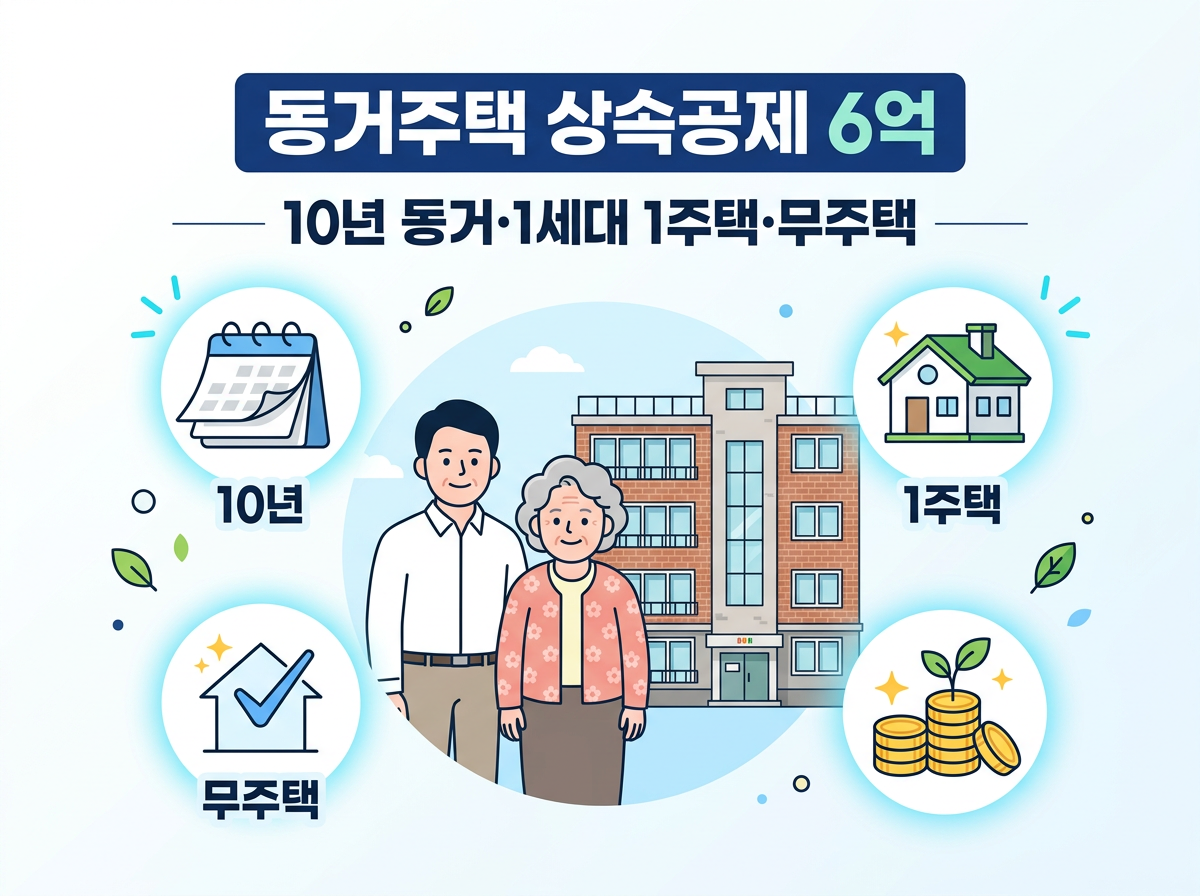

10년 이상 계속 동거, 그 기간 내내 1세대 1주택, 상속개시일 현재 무주택. 이 세 가지를 전부 채워야 6억 원 공제가 붙고, 하나라도 어긋나면 일부가 아니라 전부 부인됩니다. 공제액은 상속주택가액의 100%이되 6억 원이 상한이며, 그 주택에 걸린 피상속인의 담보채무는 먼저 빼고 계산합니다. 상속세 신고를 준비하다 보면 가장 자주 어긋나는 항목이 이 공제입니다. 재산 규모가 크지 않은 집일수록 타격이 큽니다. 일괄공제 5억 원에 이 공제 6억 원이 더 붙느냐 마느냐로 과세표준 자체가 사라지기도 하기 때문입니다. 이 글에서는 요건을 나열하는 대신, 실제로 어디서 무너지는지와 어떤 순서로 확인해야 하는지를 정리했습니다. ▍ 근거 조문과 개정 이력 근거는 상속세 및 증여세법 제23조의2입니다..